Assurance automobile au Sénégal en 2026 : garanties obligatoires, carte brune CIMA et comment bien choisir sa formule
Rouler sans assurance au Sénégal n’est pas seulement risqué, c’est illégal. Chaque année, des milliers d’automobilistes se retrouvent en infraction lors d’un contrôle routier, ou pire, démunis financièrement après un accident, faute d’avoir bien compris leurs obligations et leurs options en matière d’assurance automobile. Entre la garantie responsabilité civile obligatoire, les formules tous risques, la carte brune CIMA et la digitalisation en cours des attestations, le paysage de l’assurance auto sénégalaise évolue vite. Que vous achetiez votre premier véhicule ou renouveliez votre contrat, voici tout ce qu’il faut savoir pour assurer sa voiture intelligemment en 2026.
La responsabilité civile : une obligation légale incontournable
Au Sénégal, comme dans les treize autres pays membres de la Conférence Interafricaine des Marchés d’Assurances (CIMA), la loi impose à tout propriétaire de véhicule à moteur de souscrire au minimum une assurance en responsabilité civile (RC). Cette garantie couvre les dommages matériels et corporels que vous pourriez causer à un tiers — un autre automobiliste, un piéton, un bien — en cas d’accident dont vous êtes responsable.
Concrètement, sans cette RC, vous ne pouvez pas immatriculer un véhicule, ni circuler légalement, ni même passer le contrôle technique. C’est le socle minimal, celui que la plupart des compagnies proposent sous l’appellation « tiers simple ».
La carte brune CIMA : le passeport d’assurance sous-régional
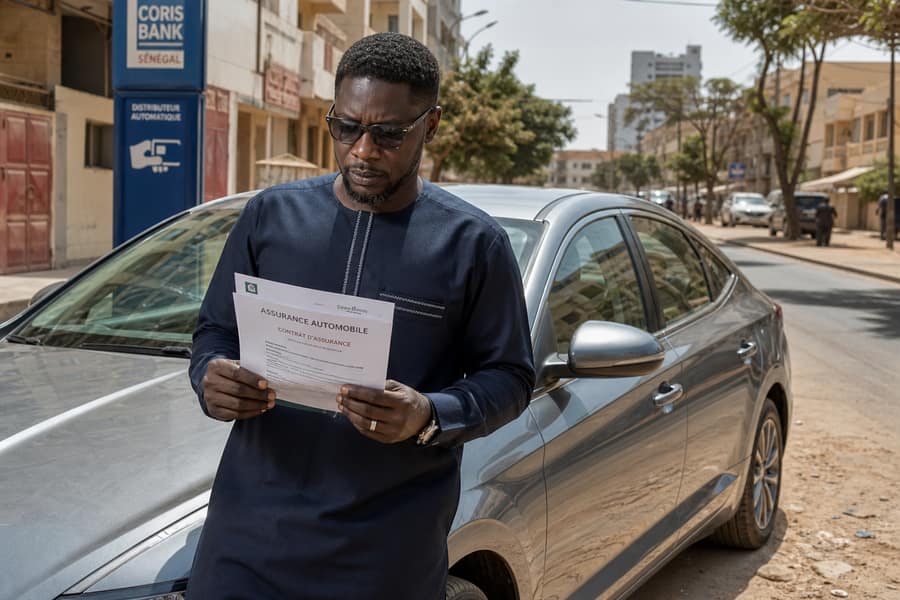
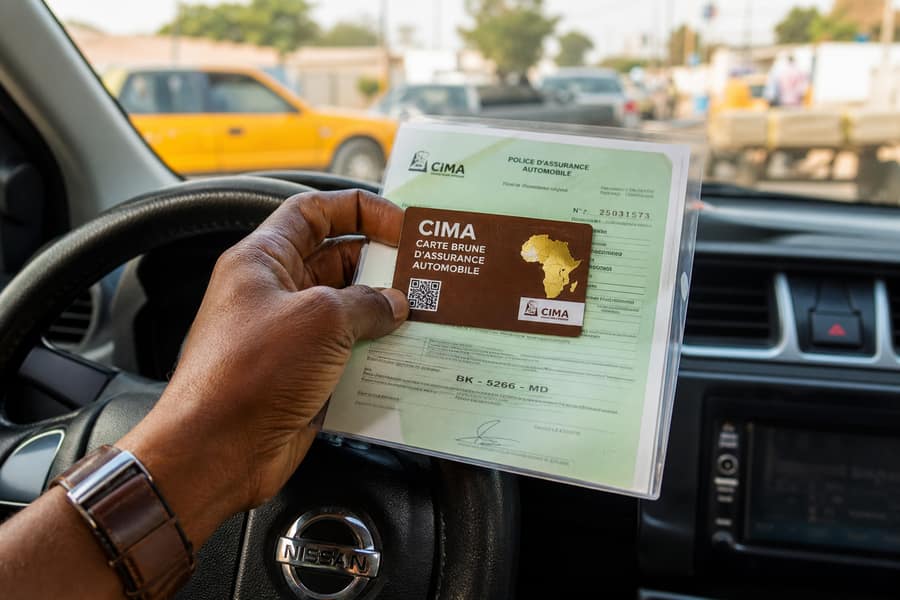
Le document qui matérialise cette couverture s’appelle la carte brune CIMA. Elle joue un rôle proche de la carte verte européenne : elle atteste que votre véhicule est assuré et permet, en théorie, de circuler dans l’ensemble de l’espace CIMA sans devoir souscrire une nouvelle assurance à chaque frontière. Pour un particulier qui voyage occasionnellement vers un pays voisin (Mali, Mauritanie, Gambie, Guinée-Bissau…), c’est un avantage non négligeable.
Il est essentiel de vérifier que votre carte brune est en cours de validité avant tout déplacement, et de toujours l’avoir à bord du véhicule avec la carte grise, faute de quoi vous vous exposez à une amende, voire à une immobilisation du véhicule.
RC ou tous risques : quelle formule choisir ?
Au-delà du minimum légal, les assureurs sénégalais proposent plusieurs niveaux de couverture. Le choix dépend surtout de la valeur du véhicule, de son usage et de votre budget.
- Responsabilité civile (tiers simple) : couvre uniquement les dommages causés à autrui. C’est la formule la moins chère, adaptée aux véhicules anciens ou de faible valeur.
- Tiers étendu : ajoute généralement l’incendie, le vol et le bris de glace à la RC de base, pour une protection intermédiaire.
- Tous risques (tierce complète) : prend en charge vos propres dommages, que vous soyez responsable ou non de l’accident. Recommandée pour les véhicules récents, les voitures achetées à crédit (souvent exigée par la banque ou le loueur) ou pour les véhicules destinés au transport (VTC, taxi).
Pour un véhicule particulier de puissance moyenne, la prime annuelle en RC seule tourne généralement entre 80 000 et 150 000 FCFA, tandis qu’une formule tous risques peut atteindre 200 000 à 400 000 FCFA selon les garanties souscrites, l’âge du conducteur et la valeur du véhicule.
Les garanties complémentaires à connaître
En plus des formules de base, plusieurs garanties optionnelles méritent d’être étudiées selon votre profil :
- Assistance dépannage : prise en charge du remorquage et d’un véhicule de remplacement en cas de panne ou d’accident, particulièrement utile hors de Dakar.
- Garantie individuelle accident conducteur : indemnise le conducteur lui-même en cas de blessure, une couverture souvent absente de la RC de base.
- Protection juridique : prend en charge les frais de défense en cas de litige lié à un accident.
- Vol et incendie : indispensable dans les zones urbaines à forte densité de circulation où le risque de vol est plus élevé.
La digitalisation des attestations : ce qui change
Le secteur de l’assurance automobile en zone CIMA, et donc au Sénégal, est engagé dans une transformation numérique accélérée. L’objectif : lutter contre la fraude aux fausses attestations, qui reste un problème persistant, et fluidifier les contrôles routiers grâce à des dispositifs de vérification en temps réel.
Concrètement, cela se traduit par une obligation progressive de paiement électronique de la prime avant la génération de l’attestation digitale, ainsi que par le déploiement d’outils permettant aux forces de l’ordre de vérifier instantanément la validité d’une police d’assurance via une simple lecture de plaque ou de QR code. Pour l’automobiliste, l’avantage est double : moins de paperasse et une preuve d’assurance difficile à falsifier, ce qui protège aussi les assurés de bonne foi face aux arnaques.
Comment bien choisir sa compagnie d’assurance
Plusieurs compagnies opèrent sur le marché sénégalais, avec des tarifs et des niveaux de service variables. Avant de signer, il est recommandé de :
- Comparer au moins trois devis pour un même profil de véhicule et de conducteur.
- Vérifier la réputation de la compagnie en matière de rapidité d’indemnisation, souvent plus révélatrice que le prix affiché.
- Lire attentivement les exclusions de garantie (état du véhicule, usage professionnel non déclaré, conducteur non désigné, etc.).
- Demander si un réseau de garages agréés est associé au contrat, ce qui peut simplifier la prise en charge après un sinistre.
- Vérifier les modalités de résiliation et de renouvellement, pour éviter une reconduction tacite à un tarif non compétitif.
Le cas particulier des véhicules pour VTC ou taxi
Si vous envisagez d’utiliser votre véhicule pour du transport rémunéré de personnes (Yango, Heetch, taxi), une assurance particulière classique ne suffit pas : il faut déclarer cet usage professionnel à votre assureur et souscrire une police adaptée. Rouler avec une assurance particulière alors que le véhicule sert au transport rémunéré expose à un refus d’indemnisation pur et simple en cas de sinistre, une situation qui peut s’avérer catastrophique financièrement.
Conclusion
L’assurance automobile n’est pas une simple formalité administrative : c’est une protection financière essentielle, aussi bien pour vous que pour les autres usagers de la route. Entre l’obligation légale de la responsabilité civile, la carte brune CIMA pour les déplacements sous-régionaux et la digitalisation croissante des attestations, mieux vaut choisir sa formule en connaissance de cause plutôt que par habitude ou par défaut. Prenez le temps de comparer les offres et d’ajuster votre couverture à l’usage réel de votre véhicule.
Vous cherchez un véhicule fiable à assurer sereinement, ou vous voulez vendre le vôtre ? Découvrez toutes les annonces sur Otogo.sn.