Crédit auto au Sénégal en 2026 : comment financer l’achat de votre voiture
Acheter une voiture représente souvent l’un des plus gros investissements d’un ménage sénégalais. Entre les prix des véhicules neufs, la forte demande en occasion et les frais annexes, payer comptant n’est pas toujours possible. Heureusement, plusieurs solutions de financement existent à Dakar comme dans les autres régions. Voici comment s’y retrouver en 2026.
Les principales solutions de financement automobile
Au Sénégal, trois grandes options s’offrent à l’acheteur d’un véhicule : le crédit bancaire classique, le crédit proposé par les concessionnaires ou institutions de microfinance, et la location avec option d’achat (leasing).
Le crédit auto bancaire
C’est la formule la plus répandue. La banque finance tout ou partie du prix du véhicule, que vous remboursez par mensualités sur une durée généralement comprise entre 12 et 60 mois. Le véhicule est le plus souvent donné en garantie jusqu’au remboursement complet. Les salariés dont le revenu est domicilié à la banque bénéficient souvent de conditions plus avantageuses.
Le financement via un concessionnaire ou une institution financière
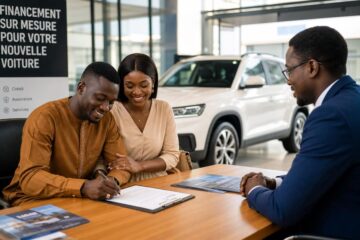
Certains concessionnaires de véhicules neufs proposent des offres en partenariat avec des banques ou des sociétés de financement. Les démarches sont parfois plus rapides, mais il faut comparer attentivement le coût total du crédit avec celui d’une banque classique.
Le leasing ou location avec option d’achat
Le leasing consiste à louer le véhicule pendant une période définie, avec la possibilité de l’acheter à la fin du contrat. Il s’adresse surtout aux professionnels et aux entreprises, qui peuvent ainsi préserver leur trésorerie.
Les conditions pour obtenir un crédit auto
Chaque établissement fixe ses propres critères, mais on retrouve généralement les mêmes exigences :
- un revenu stable et régulier (bulletins de salaire, attestation de travail ou justificatifs d’activité pour les indépendants) ;
- un apport personnel, souvent de 10 à 30 % du prix du véhicule ;
- un taux d’endettement raisonnable, la mensualité ne devant pas dépasser environ un tiers de vos revenus ;
- une pièce d’identité valide, un justificatif de domicile et des relevés bancaires récents ;
- une assurance couvrant le véhicule financé, en général tous risques.
Neuf ou occasion : quel impact sur le financement ?
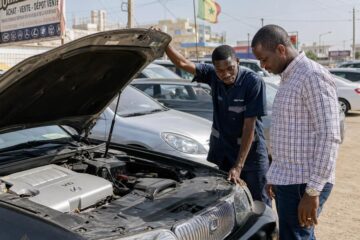
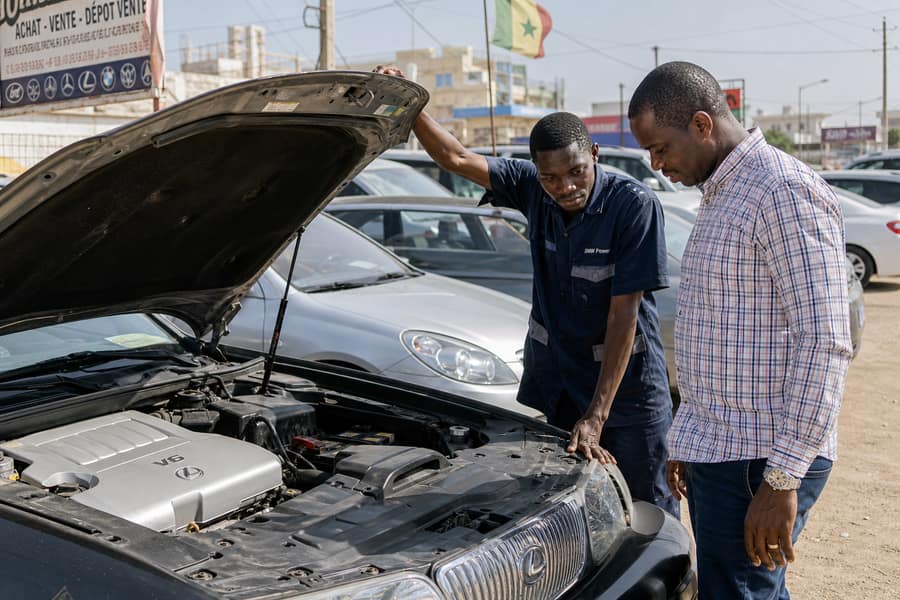
Les banques financent plus facilement un véhicule neuf, car sa valeur et son origine sont clairement établies. Pour une voiture d’occasion, l’établissement peut exiger une expertise, une limite d’âge du véhicule ou un apport plus élevé. Avant de vous engager, vérifiez le kilométrage, l’historique et les papiers du véhicule. Sur Otogo.sn, vous pouvez comparer de nombreuses annonces de voitures neuves et d’occasion pour définir un budget réaliste avant de solliciter un prêt.
Comment préparer un dossier solide
- Définissez votre budget : calculez la mensualité que vous pouvez supporter sans mettre en péril vos autres charges.
- Constituez un apport : plus il est élevé, plus le coût du crédit diminue et plus votre dossier est crédible.
- Comparez plusieurs offres : taux d’intérêt, frais de dossier, assurance emprunteur, pénalités de remboursement anticipé.
- Rassemblez vos justificatifs avant de déposer la demande afin de gagner du temps.
- Négociez : taux, durée et frais ne sont pas toujours figés, surtout si vous êtes déjà client de la banque.
Les frais à ne pas oublier
Le prix affiché n’est jamais le seul coût. Prévoyez les frais de dossier, l’assurance, la carte grise et la mutation, la visite technique, ainsi que l’entretien courant : vidange, pneus, freins. Intégrer ces dépenses dans votre budget évite les mauvaises surprises et les retards de paiement.
Les erreurs à éviter
- Se concentrer uniquement sur la mensualité sans regarder le coût total du crédit.
- Choisir une durée trop longue, qui fait grimper le montant des intérêts.
- Signer sans lire les clauses sur les retards de paiement et le remboursement anticipé.
- Acheter un véhicule au-dessus de ses moyens sous prétexte que le financement est accordé.
- Passer par des intermédiaires non fiables qui promettent un crédit sans justificatifs.
Crédit ou épargne : que choisir ?
Si vous avez le temps, épargner pour augmenter votre apport reste la meilleure stratégie : vous empruntez moins et payez moins d’intérêts. Mais si votre véhicule est indispensable à votre activité (transport, livraison, commerce), le crédit peut se révéler rentable, à condition que les revenus générés couvrent largement les mensualités.
Conclusion
Financer sa voiture au Sénégal demande de la préparation : budget clair, apport, comparaison des offres et vigilance sur le coût total. En prenant le temps de bien choisir, vous sécurisez votre achat et conduisez l’esprit tranquille. Prêt à passer à l’action ? Parcourez dès maintenant les annonces de véhicules neufs et d’occasion sur Otogo.sn et trouvez la voiture qui correspond à votre budget.