Assurance automobile au Sénégal en 2026 : responsabilité civile, tous risques et conseils pour bien choisir
Au Sénégal, rouler sans assurance n’est pas seulement risqué : c’est interdit. Que vous veniez d’acheter une voiture neuve, une occasion sur Otogo.sn ou que vous renouveliez votre contrat, bien choisir son assurance automobile permet d’éviter de mauvaises surprises financières après un accident. Voici l’essentiel pour y voir clair en 2026.
Une assurance obligatoire pour tous les véhicules
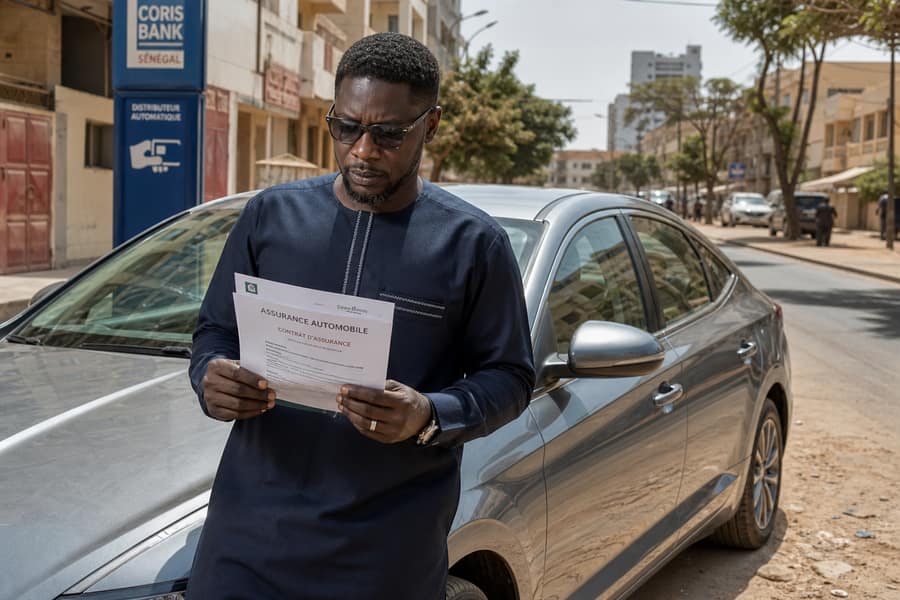
Tout véhicule terrestre à moteur circulant sur la voie publique doit être couvert au minimum par une garantie de responsabilité civile. Celle-ci indemnise les dommages corporels et matériels que vous causez à autrui. Au Sénégal, les contrats s’inscrivent dans le cadre du Code CIMA, qui régit les assurances dans les pays de la zone. L’attestation d’assurance doit pouvoir être présentée lors d’un contrôle routier, au même titre que la carte grise et le permis de conduire.
Les principales formules d’assurance
1. La responsabilité civile (tiers simple)
C’est la formule minimale et la moins chère. Elle couvre uniquement les dégâts causés aux autres. Vos propres réparations restent entièrement à votre charge, même si vous n’êtes pas responsable de l’accident.
2. Le tiers étendu
Elle ajoute à la responsabilité civile des garanties complémentaires souvent choisies au Sénégal :
- le vol du véhicule ou la tentative de vol ;
- l’incendie ;
- le bris de glace ;
- la défense et le recours, pour être assisté en cas de litige.
3. L’assurance tous risques
Elle couvre aussi les dommages subis par votre propre véhicule, y compris lorsque vous êtes responsable de l’accident. Elle est recommandée pour une voiture récente, un véhicule financé à crédit ou un modèle de valeur, car une réparation de carrosserie ou de mécanique peut coûter très cher.
Quels facteurs influencent le prix de la prime ?
Le montant de la prime varie d’un assureur à l’autre. Les éléments généralement pris en compte sont :
- la puissance fiscale et la catégorie du véhicule (citadine, berline, SUV, pick-up) ;
- la valeur et l’âge du véhicule, surtout pour les garanties dommages ;
- l’usage : personnel, professionnel, taxi, transport de marchandises ;
- le profil du conducteur : ancienneté du permis, antécédents de sinistres ;
- la formule choisie et le montant de la franchise.
Le moins cher n’est pas toujours le plus avantageux. Une prime très basse peut cacher des exclusions importantes ou des délais d’indemnisation longs.
Comment bien comparer les offres
Demandez des devis à plusieurs compagnies ou courtiers agréés et comparez point par point :
- les garanties incluses et les exclusions ;
- le montant des franchises ;
- le plafond d’indemnisation et la valeur de remboursement en cas de vol ou de perte totale ;
- la rapidité de traitement des sinistres et la présence d’agences près de chez vous ;
- la réputation de l’assureur, les avis de clients et son agrément officiel.
Méfiez-vous des fausses attestations vendues à bas prix : en cas d’accident, elles n’offrent aucune protection et exposent à de lourdes sanctions.
Acheter une voiture d’occasion : que faire côté assurance ?
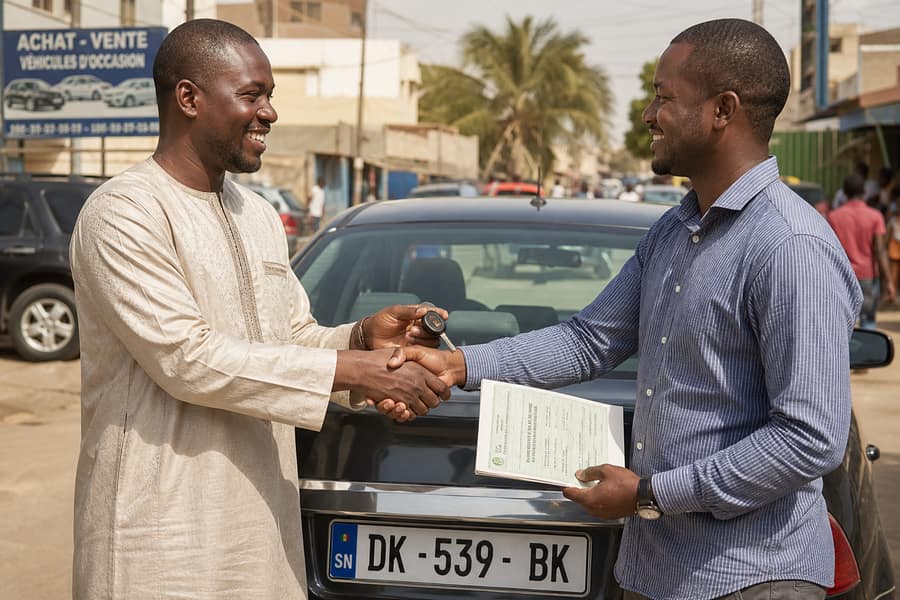
Lors d’un achat entre particuliers, l’assurance reste attachée au véhicule jusqu’à sa suspension ou son transfert. Après la vente, le nouveau propriétaire doit rapidement souscrire son propre contrat, et le vendeur informer son assureur de la cession. N’oubliez pas de faire la mutation de la carte grise ; plus d’informations dans notre guide sur la carte grise. Avant de prendre le volant, vérifiez toujours que l’attestation est à jour.
Que faire en cas d’accident ?
Gardez votre calme, sécurisez les lieux et prévenez les secours si besoin. Remplissez un constat amiable avec l’autre conducteur lorsque c’est possible, photographiez les véhicules et relevez les coordonnées des témoins. Déclarez ensuite le sinistre à votre assureur dans les délais prévus par le contrat, en général quelques jours ouvrés, et conservez tous les justificatifs. Un retard de déclaration peut entraîner une réduction, voire un refus d’indemnisation.
Les erreurs à éviter
- sous-déclarer l’usage du véhicule (par exemple professionnel déclaré comme personnel) ;
- oublier de renouveler le contrat à l’échéance ;
- ne pas lire les exclusions de garantie ;
- confier son véhicule à un conducteur non autorisé par le contrat.
Conclusion
Une bonne assurance automobile protège à la fois votre budget et votre tranquillité d’esprit. Prenez le temps de comparer les formules, de poser des questions et d’adapter la couverture à votre véhicule et à votre usage. Prêt à trouver votre prochaine voiture ? Parcourez les annonces de véhicules neufs et d’occasion sur Otogo.sn.